2026-10-23 18:19:12 T大
巴西中南部9 月下半月压榨甘蔗 3864 万吨,同比下滑 2.9%;食糖产量 286 万吨,同比下降 6%。本榨季截至 9 月底累计入榨甘蔗 4.82 亿吨,同比减少2%,累计产糖2893万吨,同比减少约14%。
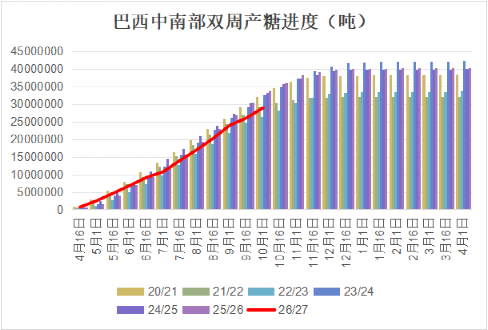
受厄尔尼诺带来的持续性强降雨影响,巴西中南部本榨季甘蔗收割节奏被严重打乱。9 月主产区降雨量显著高于常年,进入 10 月之后,不利天气仍在延续,合计造成较多压榨日损失:9 月因雨水损失 8.5 个收割工作日,10 月上旬又新增 5?6 个工作日无法下田作业。
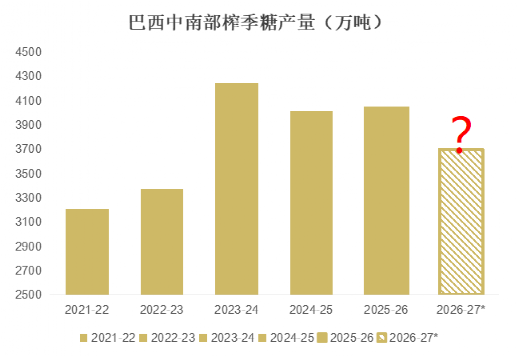
持续降雨带来双重影响:一方面甘蔗压榨受阻,收割进度滞后,大量甘蔗无法按时压榨,市场预估有 2700?3500 万吨甘蔗将结转至 2027/28 榨季,或将创下历史新高,或压低本榨季食糖产出,但将成为下一榨季的原料增量。另一方面雨水改变甘蔗生理状态,蔗茎糖分被植株生长消耗,甘蔗整体含糖指标同比走弱。机构对本榨季产量判断出现明显分化。市场对巴西中南部主流糖产量预估区间在 3700?3800 万吨,目前看3600 万吨的预估属于极端悲观情景,需要压榨量、糖分、制糖比例多重利空同时兑现才会发生。
糖醇比价方面,含水乙醇折算原糖价维持 16.8?17.2 美分 / 磅,原糖期货对乙醇保持 3美分 / 磅左右的溢价,制糖收益显著优于产乙醇,推动糖厂调高近期的甘蔗制糖比例。
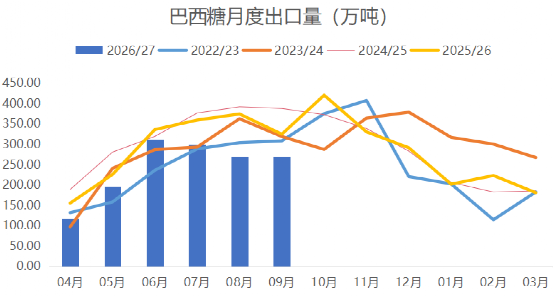
出口方面,虽然国际糖价走高,但受产量减少及需求减弱影响,巴西出口节奏同比放缓, 巴西9月出口糖约269.9万吨,同比减少16.85%。巴西2026/27榨季(4月-次年3月)4-9月累计出口糖1466.8万吨,同比减少17.37%。
宏观变量上,巴西大选二轮临近,雷亚尔汇率波动风险仍存,若选举结果不及市场预期,美元兑雷亚尔存在再度突破 5 的可能,将导致乙醇折原糖价格以及巴西糖出口收益波动,在一定程度影响糖厂对甘蔗生产比例的分配。
26/27榨季印度最大产糖邦马哈拉施特拉邦部分糖厂已在官方开榨时间10月15日之前就提前启动压榨,以保障节日用糖需求。随着糖厂陆续开榨,印度阶段性供应缓解,国内糖厂开始回落,但产量问题并未解除。
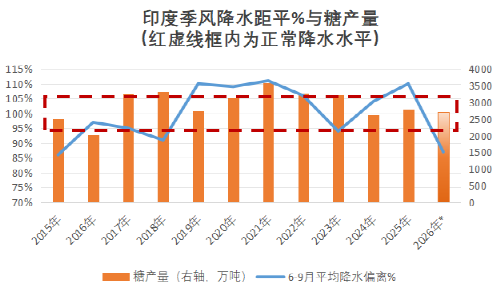
印度今年季风雨季收官,整体降水缺口 13%,为近十年来季风表现最差的一次。卡纳塔克邦、马哈拉施特拉邦等核心蔗区干旱突出,部分地区已宣布干旱,水库蓄水明显低于前两年同期,既威胁当前甘蔗成熟,也对下榨季甘蔗的灌溉种植构成压力。另外,10 月下旬印度政府正式出台执行文件,2026?27 乙醇供应年度(11 月?次年 10 月)全面禁止甘蔗汁、重糖蜜用于生产乙醇。即便执行甘蔗零分流,预计本榨季印度食糖产量将持平于上榨季低水平或进一步下降,目前主流预估在 2800 万吨左右(同比持平),但悲观预估看至 2650 万吨,国内消费量约2850万吨,将出现150万吨供应缺口。综合来看,2026/27 榨季印度仍有再度进口食糖的可能性。
经历 7?9 月降雨修复,泰国中部主产区墒情改善,但东北部累计降水依旧不及常年。受中部天气好转,单产或好于此前预估,预计26/27甘蔗产量 9200 万吨,食糖产量 1000 万吨,距离泰国开榨还有1个多月时间,近期主产区天气变化也值得关注。
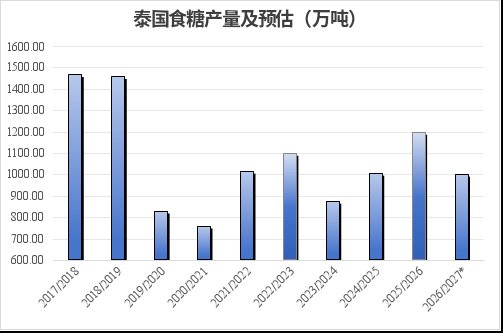
泰国的核心风险集中在2027/28 榨季种植端:当前木薯收购价格持续走高,种植收益显著高于甘蔗,市场预估东北部甘蔗种植面积或将下滑 5%。该国尚未公布新榨季甘蔗参考收购价,如果收购价无法覆盖种植成本,农户改种木薯的趋势将进一步加剧。
受巴西糖供应收缩的外部带动,近两周泰国原糖现货报价创下 22 个月新高,但现货市场需求偏弱。泰国甘蔗食糖管理局完成 B 配额招标,售出 3.6 万吨高纯度原糖,船期集中在 2027 年 3?5 月;远期 5?7 月船期升水显著高于 3?5 月,反映市场对远期供应的担忧更强。
后期市场展望
综合国际机构的贸易流预估,2026 年第四季度全球原糖+白糖贸易流缺口约80万吨;随着北半球供应增加,2027 年一季度缺口预计有所缩小,不确定性主要在于,若巴西中南部产量低于预期、印度减产并引发进一步进口,缺口将扩大。
从CFTC原糖持仓报告看,截至 10 月中旬,大型投机基金的净多头寸已经攀升至 16.78 万手的多年高位,本轮原糖价格上涨很大程度来自资金交易厄尔尼诺天气风险,需要警惕近期价格已经达到心理高位区间。一方面投机多头仍然具备继续回补空头的空间,一旦巴西近几个月降雨持续偏多、北半球主产国估产继续下修,资金仍可以进一步推升价格;但另一方面,当前价格对利空消息的敏感度将提高,易触发集中多头平仓,放大价格波动。此外,面对高价,巴西糖厂借盘面积极套保也对价格上方空间形成一定压制。 综合来看,现阶段原糖价在18 美分 / 磅附近依托巴西乙醇价格的支撑基本得到确认,21-22 美分 / 磅一线存在偏强阻力,需要北半球主产国减产的现实数据持续兑现作为支撑。
后期关注:
1. 巴西:10?11 月收割进度、甘蔗含糖水平、结转至下一榨季的甘蔗规模,决定本榨季最终产出;
2. 印度:干旱下实际减产幅度、零分流政策落地效果、是否触发大规模进口;
3. 宏观:国际原油、巴西大选带来的汇率波动,投机资金持仓变化。